Quasi 17 miliardi di dollari di ricavi in un trimestre. E 895 miliardi di impegni per assicurarsi la capacità di calcolo dei prossimi anni. Anthropic, la società che sviluppa Claude, si presenta agli investitori con due curve da tenere insieme: quanto cresce il fatturato e quanto costa sostenerlo. Il debutto al Nasdaq, per il quale ha chiesto il simbolo ANT, deve ancora avvenire. Il prospetto aggiornato il 2 novembre lascia in bianco prezzo e numero delle azioni. I tre grafici raccontano che cosa il mercato deve valutare prima di riempire quelle caselle. Info Data in tre grafici propone tre chiavi di lettura dell’Ipo del secolo.
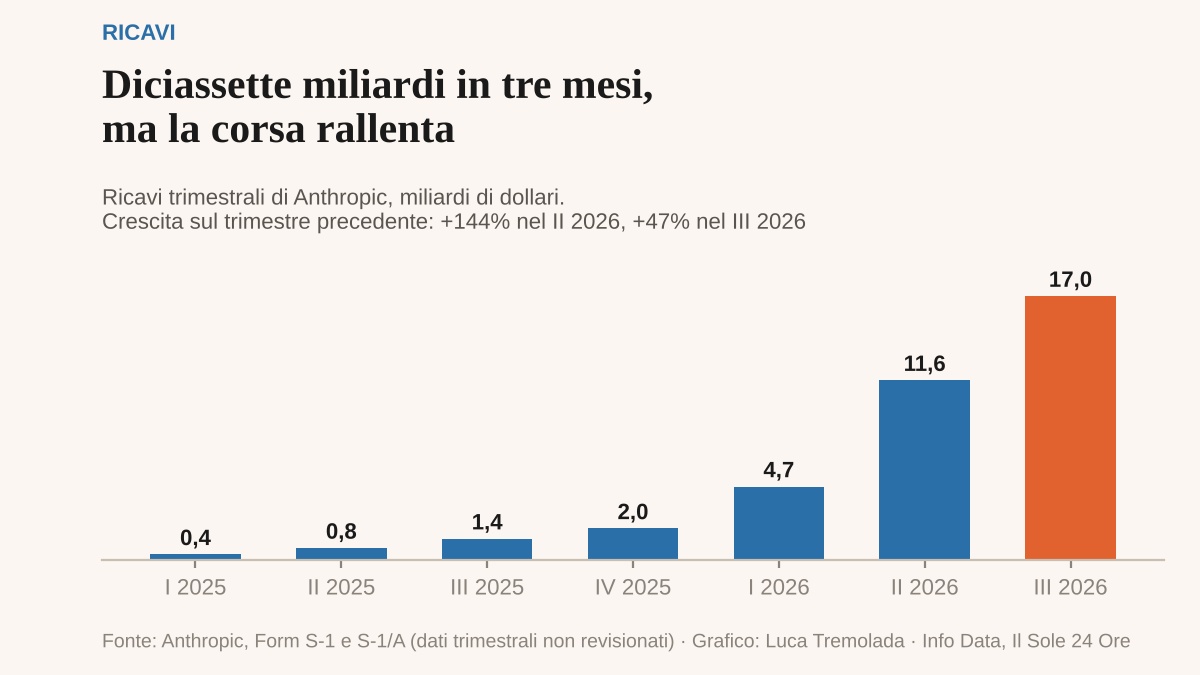
Il primo grafico mostra il boom di ricavi. Dai 376 milioni di dollari del primo trimestre 2025 si passa a 787 milioni nel secondo, 1,382 miliardi nel terzo e 2,040 nel quarto. Nel 2026 il salto: 4,731 miliardi tra gennaio e marzo, 11,555 tra aprile e giugno, 16,956 tra luglio e settembre. In quest’ultimo trimestre la società ha aggiunto 5,4 miliardi di ricavi rispetto al precedente: più dell’intero fatturato del 2025, pari a 4,585 miliardi.
Eppure la corsa rallenta. La crescita sul trimestre precedente scende dal 144% al 47%. Le due cose possono convivere: ricavi sempre più alti e aumenti percentuali più piccoli. Per chi compra azioni la domanda è quanto a lungo possano continuare entrambi. Il 4% di crescita mensile a settembre, contro l’88% di febbraio, è invece un calcolo di Henry Blodget citato dal Financial Times: va distinto dai dati trimestrali del prospetto.
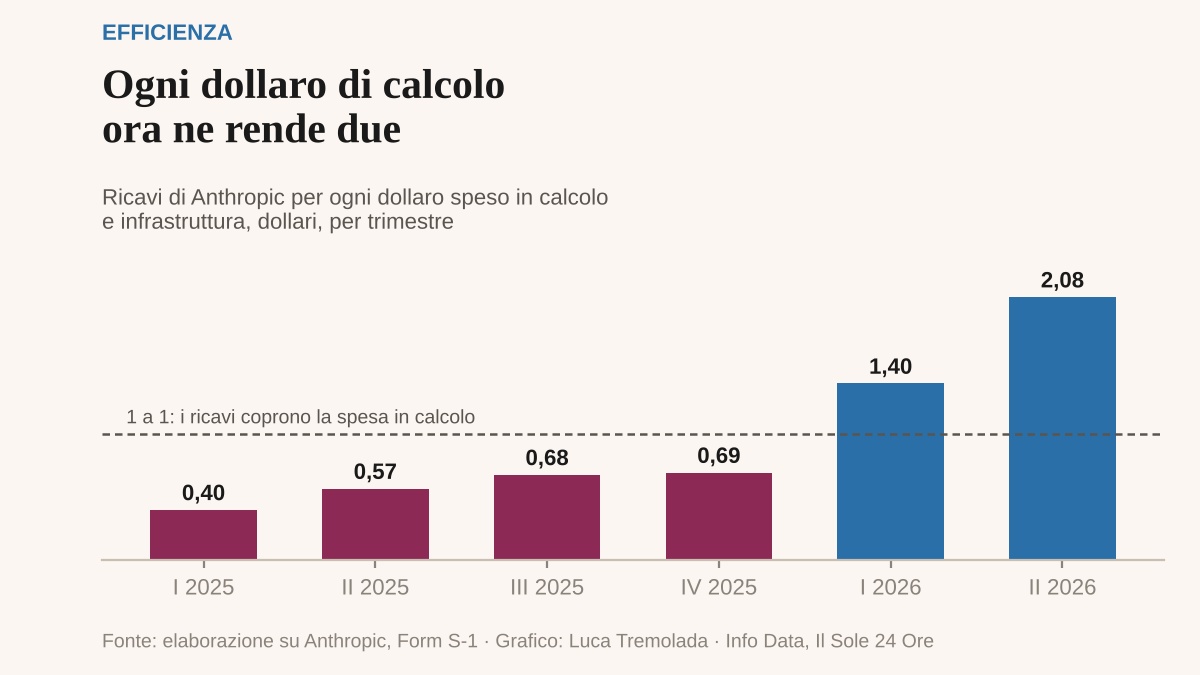
Il dato del grafico si riferisce al secondo trimestre 2026.
Il secondo grafico misura quanti dollari di ricavi corrispondono a ogni dollaro speso in calcolo e infrastruttura. Il dato si riferisce al secondo trimestre 2026. Nel primo trimestre 2025 erano 0,40: quella sola voce di spesa superava il fatturato. Nel secondo trimestre 2026 il rapporto arriva a 2,08, con 11,555 miliardi di ricavi e 5,558 miliardi di costi di calcolo. È un miglioramento di oltre cinque volte. Restano però da pagare personale, vendite e le altre spese: questo indicatore, da solo, non misura l’utile. Ora: il grafico si ferma a giugno. Il prospetto aggiornato permette di aggiungere un passaggio meno favorevole: nel terzo trimestre il calcolo costa 9,863 miliardi e il rapporto scende a 1,72. Bloomberg calcola 1,70 dollari. L’utile operativo di 974 milioni del secondo trimestre lascia posto a una perdita operativa di 567 milioni. La società indica soprattutto due cause: 5 miliardi di calcolo acquistato con impegni a breve, più caro di quello assicurato con accordi pluriennali, e circa 2 miliardi di oneri non monetari legati al programma di donazioni. L’efficienza migliora rispetto al 2025, ma non procede in linea retta.
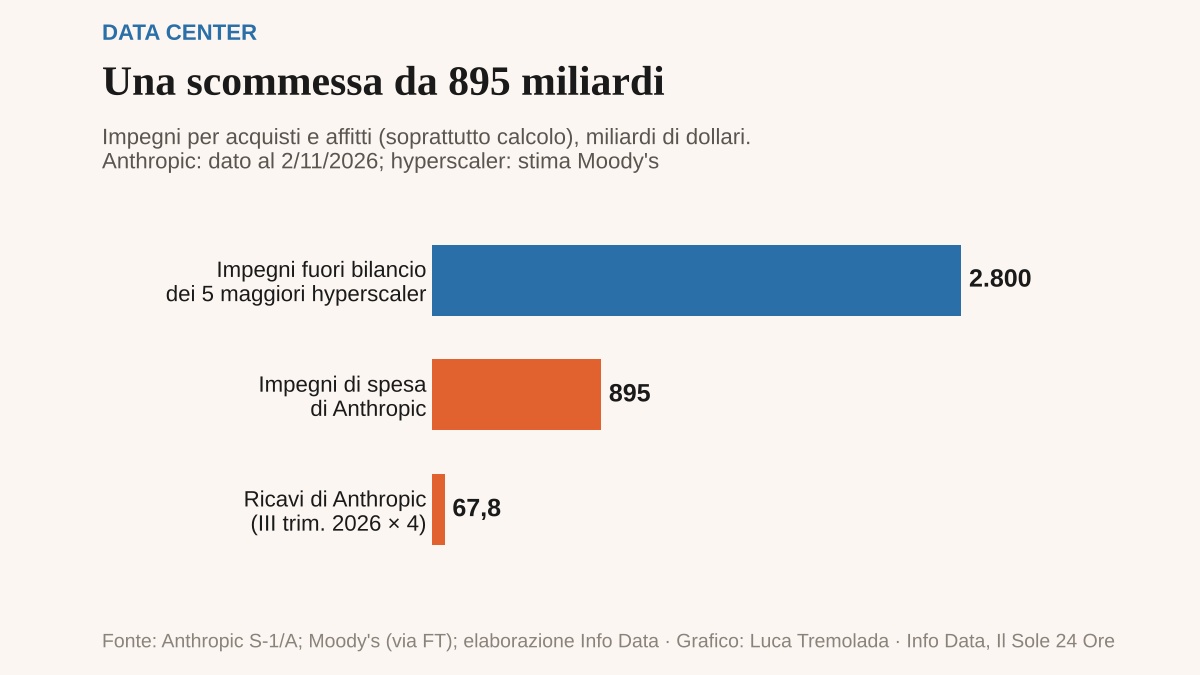
Il terzo grafico dà la misura della scommessa. Anthropic dichiara 895,4 miliardi di dollari tra impegni d’acquisto e contratti di locazione, quasi tutti per calcolo e infrastruttura. Circa 69,8 miliardi sono dovuti nei dodici mesi successivi al 30 settembre 2026; quasi metà del totale entro fine 2030. Gran parte del resto si distribuisce fino al 2045. Questi soldi non sono tutti vincolanti. Secondo un’analisi indipendente, circa 214 miliardi sono cancellabili o legati a condizioni, per esempio al fatto che i partner ottengano finanziamenti. Altri 150-175 miliardi, relativi a contratti senza importo fisso, restano fuori dal totale
Accanto ci sono i 2.800 miliardi di impegni fuori bilancio dei cinque maggiori hyperscaler, i grandi fornitori di infrastrutture cloud, stimati da Moody’s e citati dal Financial Times. Le due barre si sovrappongono in parte: quei fornitori costruiscono capacità anche per venderla ad Anthropic. Sommarle produrrebbe un doppio conteggio.
La barra più piccola vale 67,8 miliardi: il fatturato del terzo trimestre moltiplicato per quattro. Il dato è una nostra annualizzazione, non una previsione né il fatturato annuo già realizzato. Il confronto accosta un flusso di ricavi su dodici mesi a obblighi distribuiti su molti anni. Serve a mostrare gli ordini di grandezza; non dice da solo se gli impegni siano sostenibili.
C’è poi il modo in cui arrivano i ricavi. Nei primi nove mesi del 2026 il 79%, circa quattro dollari su cinque, dipende dal consumo dei servizi. Questa quota rende il fatturato sensibile all’uso effettivo. Non significa però che manchino i contratti: alcuni clienti aziendali sottoscrivono accordi annuali o pluriennali con impegni minimi di spesa. La questione è quanto rapidamente possano cambiare i consumi mentre maturano gli obblighi sull’infrastruttura.
È su questo equilibrio che si tratta il prezzo della quotazione. Reuters ha riferito il 2 novembre di valutazioni discusse intorno ai 1.500 miliardi di dollari, rispetto ai circa 2.000 miliardi circolati prima. Il 5 novembre la stessa agenzia ha segnalato richieste di ulteriori sconti e dubbi sui tempi dell’offerta. Sono indicazioni raccolte tra investitori, non il prezzo dell’IPO. Il punto ben chiaro ai vertici della Big Tech e anche agli investitori è che Anthropic deve convincerli che la domanda di Claude crescerà abbastanza da pagare la capacità di calcolo che ha già prenotato.
Per approfondire.
Google, Amazon, Microsoft e Meta dal 2023 a oggi hanno investito 1.100 miliardi di dollari nell’Ai
Perché i modelli di Ai hanno bisogno di “guardrails” e di “regole” di comportamento?
Anthropic scrive la morale delle macchine. E chiede a Claude di essere più umano degli umani
Come cambia la ricerca di informazioni sul web nell’era dei chatbot? #Ai Stories
Uno studio ha stimato i consumi e le emissioni dell’intelligenza artificiale
Un terzo del web nuovo è scritto (anche) dall’intelligenza artificiale
Anche agli streamer comincia a non piacere tanto l’intelligenza artificiale